Assurance voiture électrique 2026 : plus chère que l’essence
Sommaire
Assurance voiture électrique : plus chère que l’essence en 2026
On t’a vendu ça pendant des années. L’électrique, moins chère à assurer. Le catalogue : en descente, vent dans le dos, sans chauffage, à 50 km/h. J’ai 150 000 km en EV. En 2026, l’assurance voiture électrique n’est plus ce cadeau.
Par Léo Martin, Electricars.fr. Données 24 octobre 2026. Pas de lien affilié.
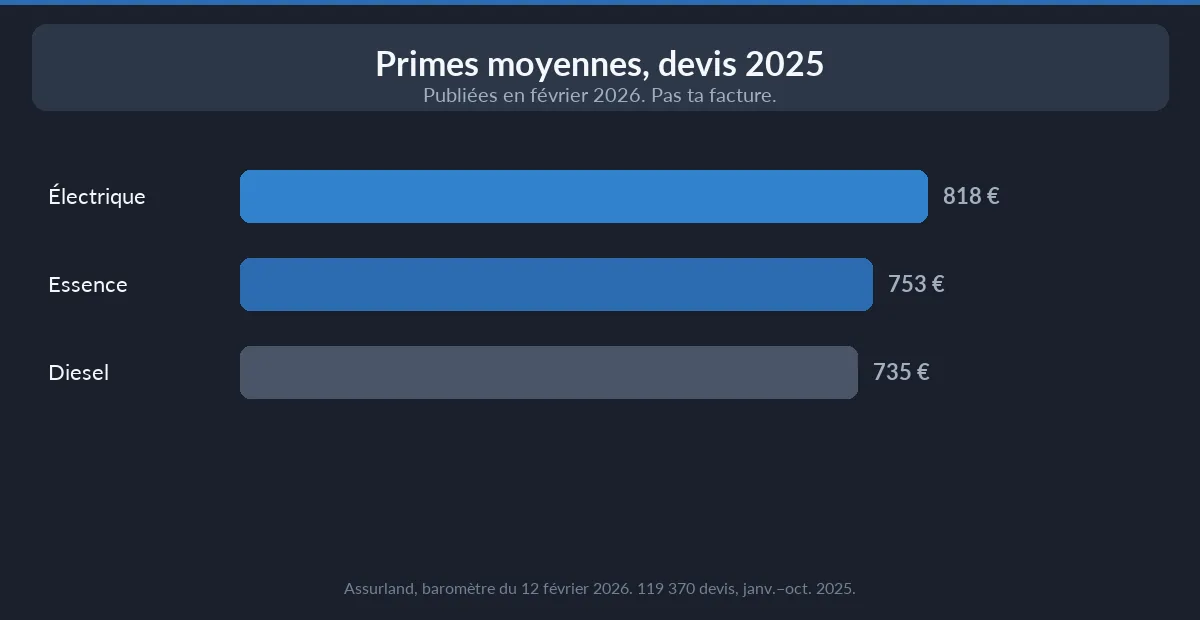
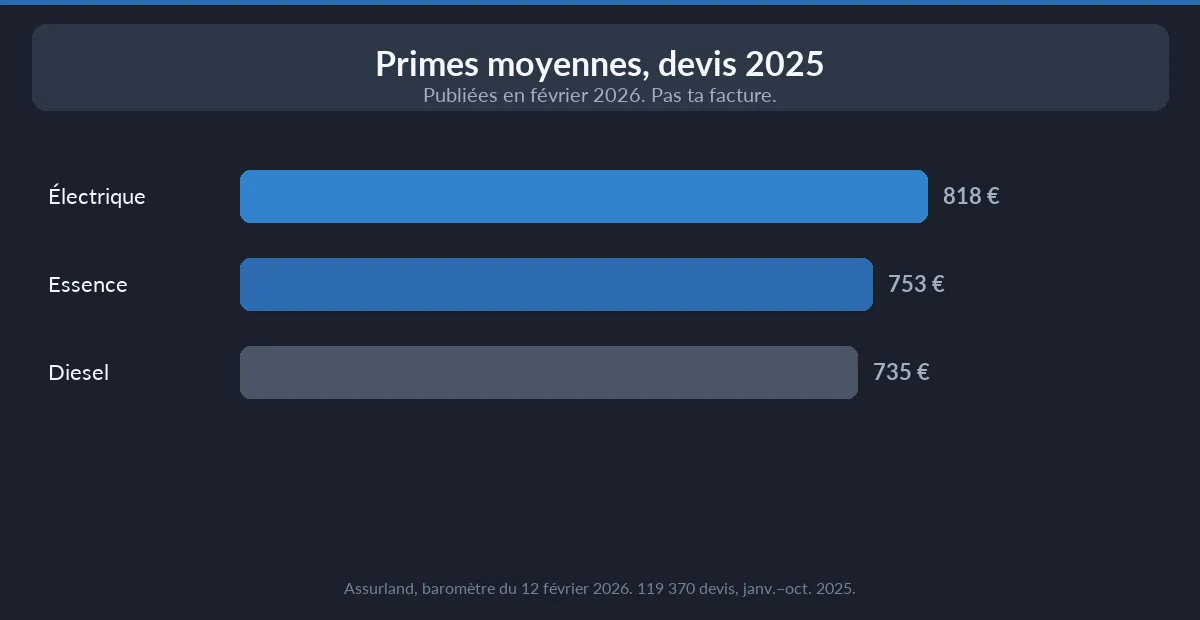
Le baromètre Assurland du 12 février 2026, devis du 1er janvier au 31 octobre 2025, met l’électrique au-dessus de l’essence. 818 € contre 753 €. Ce sont des devis. Pas ta facture. Le garage qui te dit « l’assurance suit le bonus » n’a pas ouvert le PDF, franchement.
Si tu hésites encore à choisir une voiture électrique en 2026, lis ça avant de signer le pack du concessionnaire.
Pourquoi l’assurance voiture électrique dépasse l’essence
Assurland a croisé 119 370 devis. Pas des contrats signés. Des propositions. Avec 40 millions d’automobilistes, le communiqué tombe le 12 février 2026. 20 Minutes le reprend le 17.
Prime moyenne tous véhicules : 751 €. Plus 8 % sur un an. Depuis 2010 : plus 36 %. L’électrique n’est plus le petit extra du tableau. Elle tire vers le haut.
| Motorisation | Prime moyenne (devis 2025) | Écart vs essence |
|---|---|---|
| Électrique | 818 € | +65 € (~9 %) |
| Essence | 753 € | — |
| Diesel | 735 € | −18 € |
| Tous véhicules | 751 € | — |
J’ai calculé pile : 818 − 753 = 65 €. 65 / 753 ≈ 8,6 %. Assurland dit environ 9 % vs essence, 11 % vs diesel. En 2023, l’électrique tournait encore vers 565 €. En deux ans : plus 45 %.
Ce n’est pas ta prime. Un Breton à bonus 50, Dacia, parking clos, n’est pas un jeune à Paris en SUV à 1 100 €. Les 17-25 ans : 1 462 €. Les 56-70 ans : 508 €. Bretagne : 592 €. Corse : 952 €. Dacia et Honda souvent sous 600 €. BMW et Tesla souvent au-dessus de 1 000 €. Même source, même baromètre.
Assurland rappelle aussi le climat. L’orage de grêle de mai 2025 sur Paris : 196 millions d’euros de dommages, plus de 61 000 véhicules. Ça ne cible pas l’électrique. Ça pousse toutes les primes. L’électrique, elle, a en plus la pièce chère.
Le WLTP ne paie pas le carrossier. La moyenne non plus.
818 €, c’est un devis, pas ta facture
Tu ouvres un comparateur. Tu tapes ta date de permis, ton bonus, le code postal, le parking. Tu reçois un tarif. C’est une offre. Le jour où tu déclares un sinistre, ou un second conducteur, ou un déménagement, ça bouge.
Le même après-midi, j’ai testé trois devis, même bonus, même parking, même kilométrage. L’écart du simple au double n’est pas une légende de forum. Assurland le dit aussi : à garanties équivalentes, un même profil peut voir le prix varier du simple au triple. Les nouveaux clients paient souvent moins que les fidèles. La fidélité, en auto, c’est un hobby coûteux.
⚠️ 818 € n’est pas un appel de cotisation. C’est la moyenne des devis électriques dans ce millésime. Ta Zoé de 2019 n’est pas une Ioniq 5 neuve. Ta citadine électrique 2026 n’est pas un SUV de 2,2 tonnes. Le baromètre mélange.
Ce que le devis ne dit pas : franchise bris de glace. Franchise dommages. Valeur à dire d’expert après 36 mois. Véhicule de remplacement. Assistance 0 km. Batterie : valeur à neuf ou vétusté. Un bris de glace à 800 € de franchise, sur un pare-brise à caméras, et tu paies le caillou toi-même. Lis ça. Pas le smiley du comparateur.
Batterie et pare-brise : ce que paie le sinistre
Pourquoi ça a basculé. Pas parce que tu roules trop vite. Parce que la pièce coûte.
France Assureurs, 6 novembre 2025, étude sur 1,9 million de véhicules de même génération. L’indemnisation d’un électrique (et des hybrides rechargeables, dans leur agrégat) coûte +11 % toutes garanties. +14 % en dommages. +28 % en bris de glace. Je l’ai ouverte, leur page. Ce n’est pas Assurland. C’est le syndicat.
Le pare-brise n’est plus une vitre. Caméras, lidar parfois, calibration des aides. Un caillou, et tu recalibres. Autant de patience qu’une Ionity affichée 350 kW : 50 kW réel, carte RFID refusée, café froid. France Assureurs : on ne casse pas plus de glace en électrique. Chaque dossier coûte environ 24 % de plus. Pièces constructeur. Optiques en bande lumineuse. Calibration dynamique.
La batterie, c’est le coffre-fort. Pas toujours réparable. La fédération dit qu’à ce jour, la moitié des constructeurs propose des packs vraiment réparables. Le reste, tu changes le meuble. Ou tu déclares le véhicule économiquement irréparable. Poids : +41 % en moyenne vs thermique équivalent. Le choc n’a pas la même tête. Diagnostic, transport, stockage : plus longs. Le prêt de courtoisie aussi. Tu attends. La location, elle, n’attend pas.
📊 Ce que je retiens. Ce n’est pas toi le problème. C’est la facture du réparateur. Main-d’œuvre qualifiée, pièces chères, immobilisation longue. Assurland ajoute : coûts de réparation auto +8,5 % en 2024. Tous risques moyens : 809 € fin 2025, plus 19 % en deux ans. 27 % des assurés glissent vers une formule intermédiaire. Ils ont vu la ligne.
Tous risques : la batterie n’est pas offerte au tiers
Beaucoup de VE neuves partent en tous risques. Logique. Tu viens de poser 25 000 à 45 000 € après le bonus écologique 2026. Au tiers, un parking souterrain malheureux et tu regardes un pack à 15 000 € avec une responsabilité civile. La compagnie ne t’offre pas la batterie. Elle n’a jamais offert le moteur d’une Clio non plus.
Au tiers : les autres. Pas toi. Pas ta batterie. Pas tes caméras. Pas ton chargeur embarqué. Une assurance voiture électrique au tiers, c’est la loi minimale. Ce n’est pas une garantie pack.
Tous risques : dommages tous accidents, souvent vol, incendie, bris de glace, parfois tempête. Lis la franchise. Lis l’exclusion « vice de batterie » si elle existe. Lis si le pack est assuré en valeur à neuf les 12 ou 24 premiers mois. Les contrats se ressemblent jusqu’à la page 14.
Formule intermédiaire : souvent collision responsable + vol/incendie, sans le « tous accidents ». Moins chère. Un seul responsable inconnu au rond-point, et tu découvres le trou.
⚡ Le test simple. Si tu ne peux pas racheter le véhicule (et le pack) sans t’endetter, reste en tous risques le temps que la cote tombe. Si c’est une Zoé à 8 000 € et que tu as 12 000 € de côté, on peut parler. Pas avant.
TSCA : ce que les comparateurs invoquent
On te raconte que « la taxe est revenue au 1er janvier 2025 ». Les comparateurs aiment cette phrase. Elle est trop nette.
J’ai ouvert le BOFIP et l’article 995 du CGI, 11° bis et 11° ter. L’exonération temporaire de TSCA visait les 100 % électriques, pas les hybrides. Pour une immatriculation 2024, 75 % de la taxe, 24 mois à compter de la prise d’effet du premier contrat. Pour 2023, le régime 75 % s’arrêtait aux échéances 2024. Je n’ai pas trouvé de fenêtre neuve pour une carte grise 2025.
Donc : une voiture immatriculée en 2025 n’a plus ce rabais. Une 2024 peut encore en avoir un bout, selon la date du premier contrat. Ce n’est pas « tout le monde paie plein pot le 1er janvier 2025 » comme un interrupteur. Les comparateurs compressent. Moi, j’ai lu le BOFIP, pas une fiche service-public dédiée. Je m’arrête là.
Si ta prime a sauté de 20 % à l’échéance 2025 sans sinistre, demande la ligne TSCA. Parfois c’est ça. Parfois c’est juste l’assureur qui a révisé le tarif.
Trois devis, loi Hamon, pas le pack garage
Le concessionnaire a un partenariat. Il te sort un contrat pendant que tu signes la carte grise. Pratique. Rarement le moins cher. Tu compares après, tu gagnes souvent. Tu compares avant, tu gagnes le droit de dire non.
Trois devis. Même bonus. Même formule. Mêmes kilomètres. Même parking. Même usage pro ou pas. Même conducteur secondaire, ou aucun. Sinon tu compares des choux et des bornes HS. Demande le détail : franchise, bris de glace, valeur à neuf, prêt de volant, assistance. Un tarif à 640 € avec 600 € de franchise n’est pas un tarif à 720 € avec 150 €.
Après un an, tu bouges. La fiche service-public est claire : passé la première année, tu résilies à tout moment, sans te justifier. Un mois après réception de la demande. Tu ne l’envoies pas toi-même si tu changes pour un autre contrat : tu souscris d’abord le nouveau. C’est lui qui résilie l’ancien. Sinon tu roules quelques jours sans assurance. En France, c’est illégal. Et stupide.
Le garage te vend une assurance voiture électrique packagée avec le financement. Tu n’es pas marié. Loi Hamon, un an. Point.
Ne signe pas le pack « sérénité batterie » du constructeur sans lire si ton tous risques couvre déjà le même trou. Deux fois la même garantie, c’est une donation.
65 € sur cinq ans, ce n’est pas le TCO
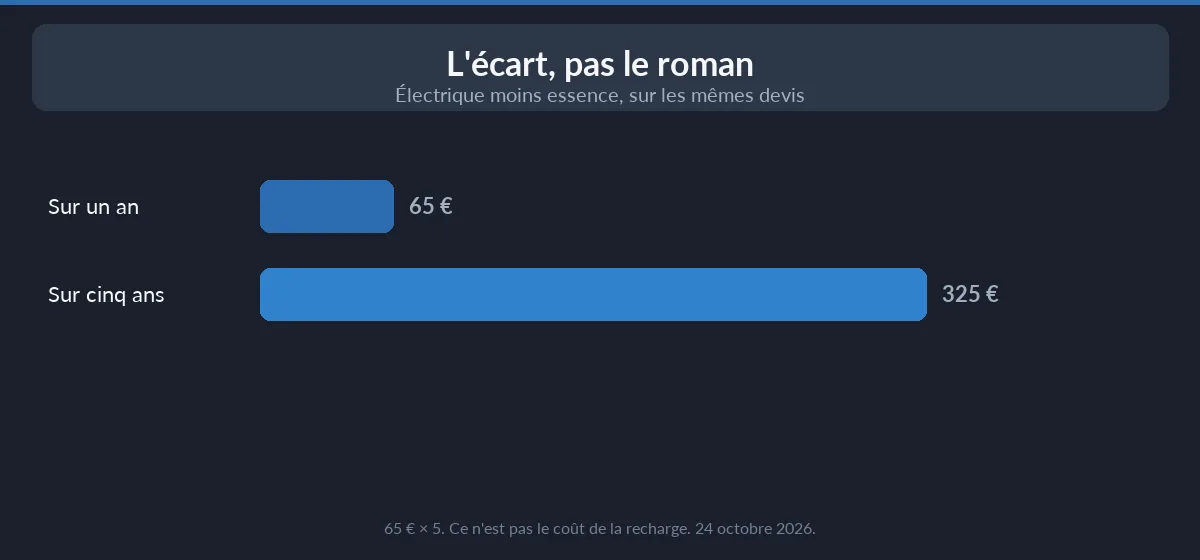
65 € par an. Sur cinq ans : 325 €. J’ai calculé. Ce n’est pas le coût de possession. C’est l’écart de moyennes de devis entre électrique et essence dans ce baromètre. Ton écart à toi peut être 0. Ou 400.
La ligne qui pèse, sur 15 000 km, reste la recharge à domicile. Tarif Bleu heures creuses : 0,1589 €/kWh (grille 1er août 2026, encore celle que j’utilise). À 16 kWh/100 km, 15 000 km : ~381 € d’électricité. Largement plus que 65 € de « surprime » moyenne. Je ne refais pas la grille. Elle est déjà là.
L’hiver change la conso, pas le contrat. Pour la voiture électrique en hiver, tu paies des kWh/100 km, pas une case Assurland.
💰 Le vrai ordre. Électricité domicile. Bornes si tu fais de l’autoroute. Entretien (souvent plus calme). Pneus (souvent plus chers, couple). Assurance. Bonus et reprise. Dans cet ordre, 65 € ne décide pas l’achat. Ils décident si tu laisses le garage cocher la case tout seul.
FAQ
L’assurance d’une voiture électrique est-elle plus chère en 2026 ?
Sur les devis Assurland 2025, publiés en février 2026, oui en moyenne : 818 € vs 753 € essence. Ton profil peut inverser le tableau. Marque, âge, région, formule.
818 €, c’est ma prime ?
Non. C’est une moyenne de devis, 1er janvier–31 octobre 2025, 119 370 propositions. Ta cotisation sort d’un tarifateur avec ton bonus et ton code postal.
Faut-il prendre le tous risques ?
Souvent oui tant que tu ne peux pas racheter le véhicule et la batterie. Au tiers, le pack n’est pas couvert. Ce n’est pas un cadeau de la compagnie.
Peut-on résilier après un an ?
Oui. Après un an, à tout moment, sans motif. Un mois de délai. Le nouvel assureur envoie la résiliation. Fiche service-public F2659.
Le concessionnaire est-il le moins cher ?
Presque jamais par magie. C’est un canal. Compare trois devis avant de signer. Tu as un an pour partir.
Concrètement
Commence par trois devis au même bonus, la même formule, les mêmes kilomètres. Pas par la plaquette du garage. 818 € n’est pas un prélèvement. C’est une moyenne. Ta signature, elle, est réelle.